Blog
Nov
2026
Como Identificar E Tratar Divergências
A conciliação bancária é o processo de comparar o saldo e as movimentações registrados pela contabilidade com o extrato fornecido pelo banco. O objetivo é confirmar se os valores estão corretos, identificar diferenças e tratar cada pendência com documentação e justificativa.
Em uma prefeitura, essa rotina é essencial porque envolve receitas, pagamentos, transferências, aplicações financeiras e recursos vinculados. Quando bem feita, ela fortalece o controle interno, melhora a qualidade das informações contábeis e facilita auditorias e prestações de contas.
O que é conciliar uma conta bancária?
Conciliar significa confrontar, item por item, o que o banco registrou com o que a contabilidade registrou.
De forma simplificada:
Saldo do extrato bancário + ou - pendências = saldo contábil
Essa comparação ajuda a verificar se cada entrada e saída foi registrada corretamente nos dois ambientes.
Imagine que a contabilidade informa um saldo de R$ 250 mil em uma conta bancária, mas o extrato do banco mostra R$ 245 mil. A diferença de R$ 5 mil não significa, automaticamente, erro contábil. Pode ser um pagamento registrado pela contabilidade que ainda não foi processado pelo banco, uma tarifa lançada apenas no extrato ou outro evento pendente de análise.
Por que a conciliação é importante?
A conciliação bancária permite verificar se os saldos de caixa e equivalentes de caixa estão devidamente suportados por documentação e se os registros contábeis correspondem aos extratos bancários.
Ela é importante porque ajuda a:
- Identificar lançamentos não registrados ou registrados em duplicidade.
- Detectar valores lançados com data, conta ou valor incorretos.
- Acompanhar pagamentos e recebimentos ainda não processados pelo banco.
- Prevenir fraudes, erros operacionais e inconsistências de caixa.
- Sustentar as informações apresentadas nos demonstrativos contábeis.
- Organizar documentos para auditoria, controle interno e prestação de contas.
A ausência de conciliação regular pode dificultar a comprovação dos saldos e comprometer a qualidade das informações apresentadas aos órgãos de controle.
Quem participa do processo?
A conciliação não é responsabilidade exclusiva da contabilidade. Ela depende da integração entre áreas.
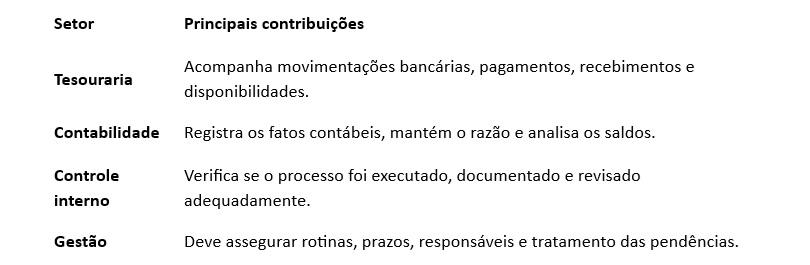
Uma boa prática é que a conciliação seja realizada por servidores com responsabilidades definidas e que os documentos fiquem organizados e disponíveis para consulta.
Passo a passo da conciliação
1. Reúna os documentos
Antes de iniciar, separe:
- Extratos bancários do período.
- Relatórios de saldo contábil das contas bancárias.
- Relação de pagamentos e recebimentos.
- Comprovantes de transferências, tarifas e aplicações.
- Documentos de suporte, como ordens bancárias, guias e comprovantes.
2. Compare os saldos
Verifique o saldo final do extrato bancário e o saldo registrado na contabilidade na mesma data.
Se os saldos forem iguais, ainda assim é recomendável conferir as movimentações do período. Se forem diferentes, a diferença deve ser investigada.
3. Compare as movimentações
Analise cada crédito e débito do extrato e localize o lançamento correspondente na contabilidade.
Perguntas úteis:
- Esse pagamento já foi registrado pela contabilidade?
- Essa receita já foi reconhecida?
- Essa tarifa bancária foi registrada?
- Essa transferência entre contas foi lançada nos dois lados?
- Existe algum lançamento duplicado?
- O valor, a data e a conta estão corretos?
4. Classifique as divergências
Toda diferença deve receber uma classificação provisória e uma explicação. As situações mais comuns são:
- Lançamento pendente no banco: a contabilidade registrou, mas o banco ainda não processou.
- Lançamento pendente na contabilidade: o banco registrou, mas a contabilidade ainda não lançou.
- Erro de valor: o valor contábil difere do valor bancário.
- Erro de data: o lançamento foi feito em período diferente.
- Erro de conta ou classificação: o valor existe, mas foi registrado em conta incorreta.
- Duplicidade: o mesmo evento foi registrado mais de uma vez.
- Tarifas, juros ou encargos bancários: valores lançados pelo banco que precisam de reconhecimento contábil.
5. Trate cada pendência
Cada divergência deve ter:
- Descrição clara do fato.
- Valor e data.
- Documento de suporte.
- Responsável pela análise.
- Providência adotada.
- Data da regularização.
Nem toda divergência exige lançamento contábil imediato. Algumas são apenas diferenças de tempo entre o registro contábil e o processamento bancário. Outras, porém, exigem correção, como tarifas não registradas, valores lançados duas vezes ou erros de classificação.
6. Documente e arquive
Ao final, organize:
- Extratos bancários.
- Relatório de conciliação.
- Planilha ou relatório do sistema.
- Justificativas das pendências.
- Comprovantes e documentos de suporte.
- Registros de aprovação e revisão.
A documentação organizada facilita a conferência posterior, o atendimento a auditorias e a prestação de contas.
Exemplo prático
Suponha que, em 31 de outubro, a contabilidade registre um saldo de R$ 300 mil em uma conta bancária. O extrato do banco apresenta R$ 298 mil.
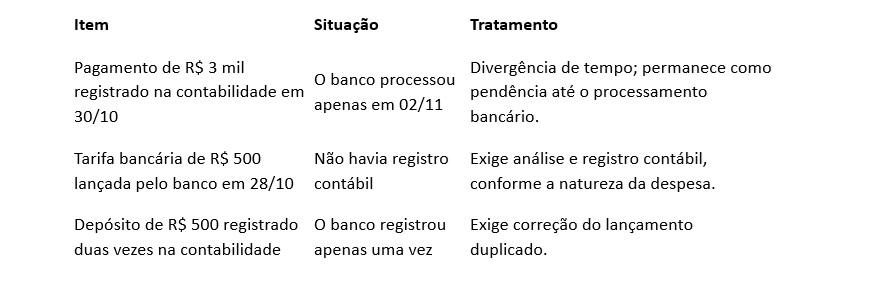
Depois do tratamento, a conciliação deve demonstrar claramente o motivo de cada diferença e o encaminhamento dado a ela.
Divergência não é automaticamente erro
É importante não confundir divergência com erro.
Uma divergência pode ocorrer por diferença de timing. Por exemplo, a prefeitura emite um pagamento em 30 de dezembro, a contabilidade registra o evento, mas o banco somente processa a movimentação em janeiro. Nesse caso, existe uma pendência a ser acompanhada, não necessariamente um erro.
Porém, se após a análise ficar comprovado que houve lançamento incorreto, duplicado ou ausente, é necessário corrigir o registro e manter a justificativa documentada.
Boas práticas para a prefeitura
- Realizar a conciliação periodicamente, preferencialmente de forma mensal.
- Manter cadastro atualizado das contas bancárias, com banco, agência, conta e vínculo contábil.
- Separar contas vinculadas, como as relacionadas ao RPPS, quando exigido pela legislação e pelas rotinas internas.
- Registrar as movimentações em tempo hábil no sistema de gestão.
- Usar relatórios de conciliação e manter trilha de auditoria.
- Definir responsáveis pela execução, revisão e aprovação.
- Investigar pendências antigas com prioridade.
- Arquivar extratos, relatórios e justificativas de forma organizada.
Checklist rápido
Antes de encerrar a conciliação do mês, confira:
1. Todos os extratos bancários foram obtidos?
2. O saldo contábil foi comparado com o saldo do extrato?
3. Todas as entradas e saídas foram confrontadas?
4. As tarifas e encargos bancários foram analisados?
5. As transferências entre contas foram verificadas nos dois lados?
6. As divergências foram classificadas e justificadas?
7. Os erros identificados foram corrigidos?
8. Os documentos foram arquivados?
9. O relatório de conciliação foi revisado e aprovado?
Para levar para a prática
Conciliação bancária não é apenas comparar saldos. É conferir a história por trás de cada valor, identificar pendências, corrigir erros e garantir que a contabilidade represente fielmente a realidade financeira da prefeitura.
FONTE:
BRASIL. Secretaria do Tesouro Nacional. Manual de Contabilidade Aplicada ao Setor Público (MCASP). Disponível em: https://www.gov.br/tesouronacional/pt-br/contabilidade-e-custos/manuais.
BRASIL. Secretaria do Tesouro Nacional. Manual de Contabilidade Aplicada ao Setor Público, 6ª edição. Disponível em: https://cdn.tesouro.gov.br/sistemas-internos/apex/producao/sistemas/thot/arquivos/publicacoes/26319_907292/MCASP%206%20ed.pdf.
BRASIL. Secretaria do Tesouro Nacional. Manual de Contabilidade Aplicada ao Setor Público, 7ª edição. Disponível em: https://cdn.tesouro.gov.br/sistemas-internos/apex/producao/sistemas/thot/arquivos/publicacoes/26320_1585808/MCASP%207%20ed.pdf.
Conselho Federal de Contabilidade. Normas Brasileiras de Contabilidade aplicadas ao Setor Público. Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-de-contabilidade/normas-completas/.
Tribunal de Contas do Estado de São Paulo. Ordem de Serviço nº 2019/05296: verificação de saldos de caixa e equivalentes de caixa e conciliação com extratos bancários. Disponível em: https://clipping.tcm.sp.gov.br/ConsultaProcesso/DocumentoEtcm?nuProcesso=TC0154112019&codArquivoDigital=650507.
Secretaria de Estado da Fazenda de Santa Catarina. Manual de Conciliação Bancária. Disponível em: https://www.sef.sc.gov.br/api-portal/Documento/ver/1825.