Blog
Oct
2026
Como Diferenciar Suplementares, Especiais E Extraordinários
Durante o ano, a prefeitura pode perceber que uma dotação orçamentária ficou pequena, que surgiu uma despesa sem previsão na LOA ou que ocorreu uma emergência. Para essas situações, existem os créditos adicionais.
Em linguagem simples, crédito adicional é uma autorização extra de despesa que ajusta o orçamento quando ele ficou insuficiente ou não previu determinada necessidade. Eles se dividem em três tipos: suplementares, especiais e extraordinários.
O que são créditos adicionais?
Créditos adicionais são autorizações de despesa não computadas ou insuficientemente dotadas na Lei Orçamentária Anual (LOA). Isso significa que o orçamento aprovado não contemplou a despesa ou reservou valor menor do que o necessário.
Pense na LOA como o “planejamento financeiro” do município para o ano. Os créditos adicionais são ajustes que podem ser feitos durante o exercício, sempre com respaldo legal e observância das regras aplicáveis.
Os três tipos de créditos adicionais
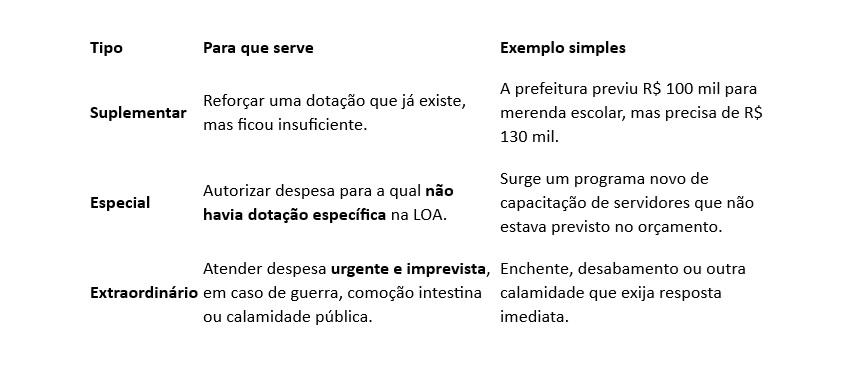
Crédito suplementar: reforço do que já existe
O crédito suplementar serve para aumentar uma dotação orçamentária já existente. Ele não cria uma despesa nova: apenas reforça uma verba que já estava prevista, mas se tornou insuficiente.
Exemplo: a prefeitura destinou R$ 200 mil para manutenção de viaturas. Durante o ano, o valor se mostrou insuficiente e é necessário acrescentar R$ 50 mil. Esse acréscimo é um crédito suplementar.
Ponto importante: o crédito suplementar se incorpora à dotação reforçada. Ou seja, ele passa a fazer parte daquela verba.
Crédito especial: despesa sem dotação específica
O crédito especial é usado quando surge uma despesa para a qual não existe dotação orçamentária específica na LOA. Diferente do suplementar, ele não reforça uma verba existente: cria uma autorização para uma despesa nova ou não prevista.
Exemplo: o município decide implantar um novo programa de alfabetização de adultos, mas essa ação não constava na LOA. Para autorizar a despesa, pode ser necessário abrir crédito especial.
Os créditos especiais e extraordinários conservam sua especificidade, e as despesas realizadas com eles devem ser demonstradas separadamente.
Crédito extraordinário: urgência e imprevisibilidade
O crédito extraordinário é o mais restrito. Ele é destinado a despesas urgentes e imprevistas, somente em caso de guerra, comoção interna ou calamidade pública.
Exemplo: uma enchente destrói equipamentos de uma unidade de saúde e exige gastos imediatos para restabelecer o atendimento. Dependendo da situação e da classificação do evento, pode ser analisada a abertura de crédito extraordinário.
No âmbito federal, o crédito extraordinário é aberto por meio de medida provisória; nos demais entes, deve-se observar a Constituição, a Lei nº 4.320/1964 e a legislação local.
Como abrir cada tipo?
A Lei nº 4.320/1964 estabelece regras diferentes para cada modalidade.
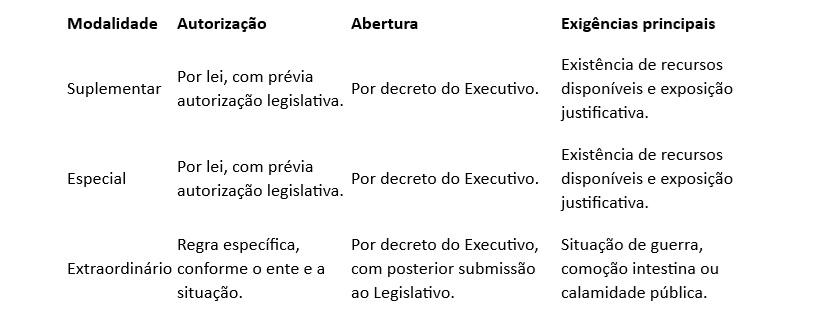
A abertura de créditos suplementares e especiais depende de recursos disponíveis e deve ser precedida de exposição justificativa.
Quanto tempo duram?
Em regra, os créditos adicionais têm vigência restrita ao exercício financeiro em que forem abertos. Porém, os créditos especiais e extraordinários podem ter prazo diferente, quando houver expressa disposição legal nesse sentido.
Na prática, isso significa que o gestor e a equipe de orçamento devem acompanhar o saldo disponível e o prazo de utilização de cada crédito. Crédito aberto não é sinônimo de recurso disponível para sempre.
Como lembrar a diferença?
Uma forma simples é associar cada tipo a uma pergunta:
- A dotação já existe, mas ficou pequena?
→ Suplementar.
- A despesa é nova e não havia dotação específica?
→ Especial.
- É uma emergência decorrente de guerra, comoção interna ou calamidade pública?
→ Extraordinário.
Erros comuns
1. Confundir suplementar com especial. Suplementar reforça dotação existente; especial autoriza despesa sem dotação específica.
2. Usar crédito extraordinário para qualquer urgência. A lei exige guerra, comoção intestina ou calamidade pública.
3. Abrir crédito sem comprovar a disponibilidade de recursos. Para suplementares e especiais, a existência de recursos é requisito legal.
4. Deixar de justificar a necessidade. A exposição justificativa é exigida para suplementares e especiais.
5. Ignorar a necessidade de controle legislativo. Os créditos adicionais envolvem autorização, abertura e acompanhamento, conforme as regras de cada ente.
Checklist rápido
Antes de propor um crédito adicional, verifique:
- A despesa já possui dotação na LOA?
- A dotação existente é suficiente?
- A despesa é nova ou não prevista?
- Há recurso disponível para atender ao crédito?
- Foi elaborada a exposição justificativa?
- O enquadramento como extraordinário realmente atende aos requisitos legais?
- Foi observada a autorização legislativa e o procedimento de abertura aplicável?
- O prazo de vigência do crédito foi verificado?
Para levar para a prática
Suplementar reforça o que já existe.
Especial cria autorização para o que não tinha dotação específica.
Extraordinário atende emergência decorrente de guerra, comoção intestina ou calamidade pública.
Dominar essa diferença ajuda a evitar erros de classificação, fortalece o controle interno e melhora a qualidade das informações apresentadas na execução orçamentária.
FONTE:
https://www2.camara.leg.br/legin/fed/lei/1960-1969/lei-4320-17-marco-1964-376590-normaatualizada-pl.pdf.
https://www.congressonacional.leg.br/legislacao-e-publicacoes/glossario-orcamentario.
https://www.congressonacional.leg.br/legislacao-e-publicacoes/glossario-orcamentario/-/orcamentario/termo/credito_extraordinario.
https://www2.camara.leg.br/a-camara/estruturaadm/gestao-na-camara-dos-deputados/responsabilidade-social-e-ambiental/acessibilidade/glossarios/dicionario-de-libras/c/credito-adicional.
https://www.gov.br/tesouronacional/pt-br/contabilidade-e-custos/manuais.
https://cdn.tesouro.gov.br/sistemas-internos/apex/producao/sistemas/thot/arquivos/publicacoes/41943_1389208/MCASP%209%C2%AA%20Edi%C3%A7%C3%A3o_.pdf.