Blog
Oct
2026
Como diferenciar na prática
Na rotina de uma prefeitura, é comum aparecer uma despesa que deveria ter sido paga em anos anteriores. A pergunta que surge é: isso é restos a pagar ou despesa de exercícios anteriores (DEA)?
A resposta depende principalmente de uma situação: a despesa foi empenhada e permanece válida até 31 de dezembro, ou o empenho foi anulado/cancelado ou o compromisso só foi reconhecido depois?
Primeiro, entenda os dois conceitos
Restos a pagar (RP)
Restos a pagar são despesas regularmente empenhadas, mas não pagas até 31 de dezembro do exercício. A lei também distingue os restos a pagar processados e não processados.
Em linguagem simples:
- A prefeitura já empenhou a despesa no ano.
- O serviço foi prestado, o bem foi entregue ou a obrigação já existe.
- O pagamento, porém, não ocorreu até o fim do exercício.
- O compromisso permanece inscrito para ser pago depois.
Exemplo simples: em dezembro de 2026, a prefeitura empenha R$ 50 mil para pagar uma empresa que entregou materiais de escritório. O pagamento não é realizado até 31 de dezembro. Essa despesa vira restos a pagar e pode ser paga em 2027.
Despesa de exercícios anteriores (DEA)
A despesa de exercícios anteriores é aquela referente a um compromisso de exercício já encerrado, mas que não foi processada na época própria, ou que foi reconhecida somente depois do encerramento daquele exercício.
Em linguagem simples:
- A obrigação é de um ano anterior.
- Ela não estava empenhada na época, ou o empenho foi anulado/cancelado.
- Ou o compromisso foi reconhecido apenas depois do fim daquele exercício.
- O pagamento ocorre mediante dotação própria no orçamento vigente.
Exemplo simples: em 2026, a prefeitura identifica que uma empresa prestou serviço de limpeza em 2024, mas o empenho daquela época foi anulado no encerramento do exercício. Como a obrigação ainda é válida e o fato gerador ocorreu em 2024, a despesa deve ser tratada como despesa de exercícios anteriores.
A diferença em uma frase
Restos a pagar é uma despesa empenhada que sobrou para o exercício seguinte.
Despesa de exercícios anteriores é uma obrigação antiga que não foi processada na época própria ou foi reconhecida tardiamente.
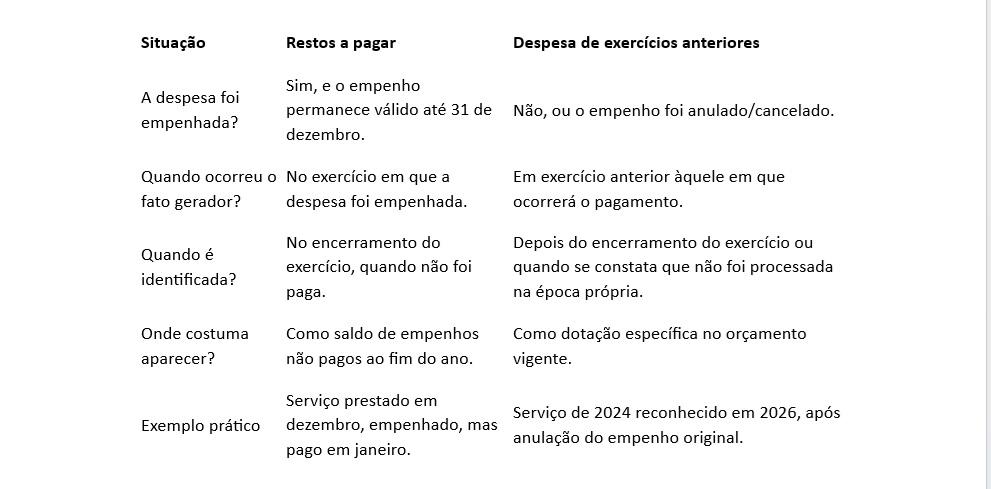
Quadro comparativo
Como decidir na prática
Antes de classificar, é importante reunir e analisar os documentos da operação. A decisão não deve ser feita apenas pela data do pagamento.
Perguntas para fazer
1. Em que ano ocorreu o fato gerador?
Ou seja: quando o serviço foi prestado, o bem foi entregue ou a obrigação surgiu?
2. Houve empenho no exercício correto?
Verifique se existe empenho válido daquele exercício.
3. O empenho foi anulado ou cancelado?
Se foi anulado, a despesa pode se enquadrar como DEA, desde que atendidos os requisitos legais.
4. A despesa foi processada na época própria?
“Processar” significa, em regra, liquidar a despesa — reconhecer que o credor cumpriu sua obrigação.
5. O compromisso foi reconhecido após o encerramento do exercício?
Se sim, pode caracterizar DEA, conforme o art. 37 da Lei nº 4.320/1964.
Exemplos para fixar
Exemplo 1: restos a pagar
Uma empresa entregou mobiliário escolar em dezembro de 2026. A prefeitura emitiu o empenho, mas o pagamento só ocorreu em janeiro de 2027.
Fato gerador: 2026.
Empenho: realizado em 2026.
Pagamento: 2027.
Classificação: restos a pagar processados, porque a despesa foi empenhada e não paga até 31 de dezembro.
Exemplo 2: despesa de exercícios anteriores
Uma empresa prestou serviço de reforma em 2024. Por falha administrativa, o empenho não foi mantido e foi anulado no encerramento daquele exercício. Em 2026, a prefeitura reconhece a obrigação e prepara o pagamento.
Fato gerador: 2024.
Empenho original: anulado.
Reconhecimento: 2026.
Classificação: despesa de exercícios anteriores, pois a despesa não foi processada na época própria.
Exemplo 3: atenção ao valor
Suponha que uma despesa tenha sido inscrita como restos a pagar por R$ 80 mil, mas, na liquidação, constata-se que o valor devido é R$ 100 mil. Conforme orientação do MCASP, a diferença de R$ 20 mil deve ser empenhada como despesa de exercícios anteriores.
Erros comuns que devem ser evitados
- Confundir data de pagamento com data do fato gerador. O que define a análise, em primeiro lugar, é quando a obrigação surgiu e como ela foi tratada no exercício.
- Inscrever como restos a pagar uma despesa cujo empenho foi anulado. Nesse caso, deve-se analisar o enquadramento como DEA.
- Deixar de documentar a origem da obrigação. Contratos, ordens de serviço, notas fiscais, atestados e pareceres são importantes para sustentar a classificação.
- Tratar a DEA como “despesa antiga sem regra”. Ela possui previsão legal específica no art. 37 da Lei nº 4.320/1964.
- Ignorar a análise da dotação orçamentária. A DEA deve ser atendida por dotação específica consignada no orçamento, quando aplicável.
Checklist rápido
Antes de registrar ou encaminhar a despesa, confira:
- Qual foi o exercício do fato gerador?
- Existe empenho válido daquele exercício?
- O empenho foi anulado ou cancelado?
- A despesa foi liquidada/processada na época própria?
- O compromisso foi reconhecido após o encerramento do exercício?
- Há documentos que comprovem a obrigação?
- A despesa está prevista em dotação própria no orçamento vigente?
- O valor foi conferido com contrato, nota fiscal e liquidação?
Para levar para a prática
Uma forma fácil de lembrar é esta:
Se o empenho continuou válido e a despesa não foi paga até 31 de dezembro, é restos a pagar.
Se a obrigação é de exercício anterior e não foi processada na época própria — inclusive por empenho anulado ou reconhecimento tardio — é despesa de exercícios anteriores.
Essa distinção é essencial para manter a correta execução orçamentária, a qualidade das informações contábeis e a transparência das contas públicas. O MCASP destaca justamente que as DEA não se confundem com restos a pagar, porque não foram empenhadas ou tiveram seus empenhos anulados ou cancelados.
Fonte:
https://www.planalto.gov.br/ccivil_03/leis/l4320.htm.
https://www.congressonacional.leg.br/legislacao-e-publicacoes/glossario-orcamentario/-/orcamentario/termo/despesa_de_exercicios_anteriores_dea.
https://www.tesourotransparente.gov.br/publicacoes/manual-de-contabilidade-aplicada-ao-setor-publico-mcasp/2019/26.
https://cdn.tesouro.gov.br/sistemas-internos/apex/producao/sistemas/thot/arquivos/publicacoes/33587_1079774/anexos/8784_338447/Painel%2003%20-%20CCONT%20-%20Despesas%20de%20Exercicios%20Anteriores%20e%20Reconhecimento%20de%20Passivo.pdf.
https://cdn.tesouro.gov.br/sistemas-internos/apex/producao/sistemas/thot/arquivos/publicacoes/26319_907292/MCASP%206%20ed.pdf.