Blog
Oct
2026
Entenda O Que É E Por Que Ela É Importante
A prestação de contas de gestão é o processo pelo qual gestores públicos demonstram como administraram os recursos, bens e serviços sob sua responsabilidade. Em linguagem simples, significa explicar quanto dinheiro foi recebido, onde foi aplicado, quais resultados foram alcançados e se os recursos foram utilizados de acordo com a lei.
Esse procedimento é essencial para fortalecer a transparência, o controle e a confiança da sociedade na administração pública.
O que significa prestar contas?
Prestar contas não é apenas apresentar números ou entregar documentos ao Tribunal de Contas. É demonstrar que os recursos públicos foram administrados com responsabilidade.
Todo gestor que utiliza, arrecada, guarda, gerencia ou administra dinheiro, bens ou valores públicos tem o dever de informar como atuou. Essa obrigação está relacionada ao princípio de que os recursos pertencem à sociedade, e não ao gestor.
Por isso, prefeitos, secretários, presidentes de câmaras municipais, dirigentes de autarquias, fundos e outras entidades públicas precisam demonstrar como exerceram suas funções.
O que é a prestação de contas de gestão?
A prestação de contas de gestão reúne informações sobre os atos praticados pelo responsável durante determinado período. Ela apresenta dados financeiros, orçamentários, patrimoniais, administrativos e operacionais.
Seu objetivo é permitir que os órgãos de controle verifiquem se:
- os recursos foram utilizados para finalidades públicas;
- as despesas seguiram as regras legais;
- os contratos foram corretamente realizados;
- os bens públicos foram preservados;
- os serviços foram executados;
- os resultados foram compatíveis com os recursos empregados;
- houve falhas, irregularidades ou danos ao patrimônio público.
Podemos compará-la à prestação de contas de uma pessoa que recebeu dinheiro para realizar uma reforma. Ela precisaria informar quanto recebeu, apresentar os comprovantes das despesas, explicar o que foi feito e demonstrar o resultado alcançado.
A diferença é que, no setor público, o volume de recursos e a quantidade de regras são muito maiores, e a prestação de contas pode ser analisada por órgãos de controle e pela própria sociedade.
Quem deve prestar contas?
A obrigação pode alcançar qualquer pessoa física ou jurídica que administre recursos públicos ou tenha responsabilidade sobre sua aplicação.
Entre os responsáveis, estão:
- prefeitos e governadores;
- secretários municipais e estaduais;
- presidentes de câmaras;
- gestores de fundos públicos;
- dirigentes de autarquias e fundações;
- responsáveis por institutos de previdência;
- ordenadores de despesas;
- gestores de convênios;
- responsáveis por contratos públicos;
- administradores de empresas estatais;
- entidades privadas que recebem recursos públicos.
A identificação exata dos responsáveis depende da legislação, das normas do Tribunal de Contas competente e da estrutura administrativa de cada órgão ou entidade.
O que deve ser demonstrado?
Uma prestação de contas de gestão normalmente envolve informações sobre diferentes áreas da administração.
1. Receitas e recursos recebidos
O gestor deve demonstrar quais recursos ficaram sob sua responsabilidade, incluindo:
- receitas próprias;
- transferências;
- convênios;
- repasses;
- recursos vinculados;
- fundos especiais;
- emendas parlamentares;
- saldos recebidos de períodos anteriores.
2. Despesas realizadas
Também devem ser apresentadas as despesas efetuadas, como:
- folha de pagamento;
- compras de materiais;
- contratação de serviços;
- obras;
- diárias;
- pagamentos de fornecedores;
- despesas emergenciais;
- transferências e subvenções.
Não basta informar o valor total. É necessário que a despesa esteja apoiada em documentos e tenha seguido as etapas previstas na legislação.
3. Licitações e contratos
A prestação de contas pode incluir informações sobre:
- processos licitatórios;
- dispensas e inexigibilidades;
- contratos;
- aditivos;
- execução contratual;
- fiscalização dos serviços;
- pagamentos efetuados;
- aplicação de penalidades.
Um contrato público, por exemplo, não deve ser analisado somente pelo valor pago. Também é importante verificar se o serviço foi efetivamente prestado e se a administração acompanhou sua execução.
4. Bens e patrimônio
A gestão deve demonstrar como os bens públicos foram controlados, incluindo:
- veículos;
- imóveis;
- equipamentos;
- máquinas;
- móveis;
- estoques;
- materiais de consumo;
- bens recebidos ou baixados.
Problemas como veículos sem manutenção, equipamentos desaparecidos ou estoques sem controle podem gerar falhas na prestação de contas.
5. Resultados obtidos
Cada vez mais, a análise considera não apenas o dinheiro gasto, mas também o resultado alcançado.
Por exemplo, na área da educação, podem ser avaliados:
- número de alunos atendidos;
- funcionamento das escolas;
- transporte escolar;
- distribuição de materiais;
- manutenção das unidades;
- evolução dos indicadores educacionais.
Na saúde, podem ser examinados:
- atendimentos realizados;
- medicamentos disponíveis;
- funcionamento das unidades;
- aplicação dos recursos;
- cobertura dos serviços;
- cumprimento das metas.
Assim, a pergunta deixa de ser somente “quanto foi gasto?” e passa a incluir “o que foi entregue à população?”.
Prestação de contas de governo e de gestão são iguais?
Não. Embora estejam relacionadas, elas têm finalidades diferentes.
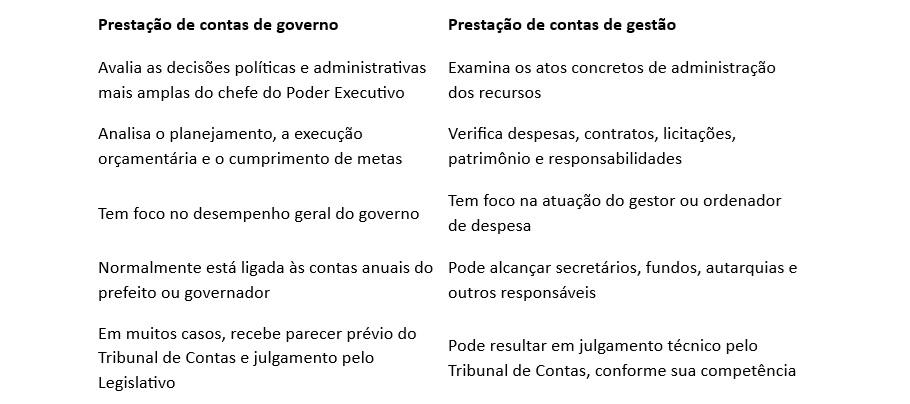
Essa distinção pode variar de acordo com a Constituição, a legislação local e as normas do Tribunal de Contas responsável pela fiscalização.
Quem analisa a prestação de contas?
A análise pode envolver diferentes instituições:
- Tribunal de Contas;
- Câmara Municipal ou Assembleia Legislativa;
- Controladoria;
- Auditoria interna;
- Ministério Público;
- Conselhos Municipais;
- Órgãos concedentes de recursos;
- cidadãos e organizações da sociedade civil.
Cada órgão exerce uma função específica. O Tribunal de Contas, por exemplo, pode examinar a legalidade, a legitimidade, a economicidade e os resultados da gestão.
A população também pode acompanhar as informações por meio do Portal da Transparência, dos relatórios fiscais, das audiências públicas e dos conselhos de políticas públicas.
O que pode acontecer se houver problemas?
A existência de uma falha não significa automaticamente que houve fraude. Os órgãos de controle analisam a gravidade, o dano causado, a possibilidade de correção e a responsabilidade de cada envolvido.
Dependendo do caso, podem ocorrer:
- determinação para corrigir a irregularidade;
- apresentação de justificativas;
- aplicação de multa;
- devolução de valores;
- julgamento pela irregularidade;
- suspensão de pagamentos;
- encaminhamento ao Ministério Público;
- responsabilização administrativa, civil ou penal.
Por isso, é importante que o gestor mantenha documentos, justificativas, pareceres, relatórios de fiscalização e evidências da execução dos serviços.
Exemplo simples
Imagine que uma secretaria municipal recebeu R$ 500 mil para reformar uma escola.
Na prestação de contas, será necessário demonstrar:
1. De onde veio o recurso.
2. Qual era a finalidade prevista.
3. Como a contratação foi realizada.
4. Qual empresa foi contratada.
5. Quanto foi empenhado, liquidado e pago.
6. Se a obra foi executada.
7. Quem fiscalizou o contrato.
8. Se houve alterações no projeto.
9. Se a escola foi entregue em condições de uso.
10. Quais documentos comprovam cada etapa.
Se o valor foi pago, mas a reforma não foi concluída, haverá um problema de gestão que precisará ser explicado e, eventualmente, corrigido.
Por que a prestação de contas é importante?
A prestação de contas contribui para:
- combater desperdícios;
- prevenir desvios;
- melhorar o planejamento;
- identificar falhas;
- responsabilizar gestores;
- fortalecer o controle interno;
- orientar decisões futuras;
- aumentar a transparência;
- permitir o controle social;
- demonstrar os resultados das políticas públicas.
Ela também protege o próprio gestor, pois documentos organizados e informações claras ajudam a comprovar que os atos foram praticados de forma regular.
Como o cidadão pode acompanhar?
Mesmo sem conhecimento técnico, qualquer cidadão pode começar por perguntas simples:
- Quanto o município arrecadou?
- Quais recursos recebeu?
- Em que áreas gastou?
- Quais obras estão em andamento?
- Os serviços foram entregues?
- Existem contratos publicados?
- Há despesas inscritas em restos a pagar?
- O município divulga relatórios atualizados?
- As metas previstas foram cumpridas?
A consulta pode ser feita no Portal da Transparência, no site da prefeitura, no site da Câmara Municipal e no portal do Tribunal de Contas.
Conclusão
A prestação de contas de gestão é uma forma de demonstrar como os recursos públicos foram administrados. Ela reúne informações sobre receitas, despesas, contratos, licitações, patrimônio, serviços e resultados.
Para o cidadão, pode ser entendida como uma explicação documentada sobre o que foi recebido, como foi gasto e o que foi entregue à sociedade.
Mais do que uma obrigação burocrática, a prestação de contas é um instrumento de transparência, fiscalização e melhoria da administração pública. Quando é feita de maneira clara e completa, ajuda a proteger o patrimônio público e fortalece a confiança da população nas instituições.
Fonte: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp101.htm
https://www.planalto.gov.br/ccivil_03/leis/l4320.htm
https://portal.tcu.gov.br/governanca/governanca-publica
FURTADO, José de Ribamar Caldas. Os regimes de contas públicas: contas de governo e contas de gestão. Revista do Tribunal de Contas da União, Brasília, v. 38, n. 109, 2007. Disponível em: https://revista.tcu.gov.br/ojs/index.php/RTCU/article/download/438/488.