Blog
Nov
2026
Como Evitar Confusão Na Abertura De Créditos
Muita gente confunde superávit financeiro com excesso de arrecadação. Os dois podem servir como fontes para abrir créditos suplementares e especiais, mas são conceitos diferentes: um se relaciona ao balanço patrimonial, e o outro se relaciona à comparação entre receita prevista e receita realizada.
Em linguagem simples: o superávit financeiro mostra que o município tinha mais recursos financeiros do que obrigações financeiras no encerramento do exercício anterior; o excesso de arrecadação mostra que a receita arrecadada está superando a receita prevista.
Primeiro, entenda os créditos adicionais
Créditos adicionais são autorizações de despesa não computadas ou insuficientemente dotadas na Lei Orçamentária Anual (LOA). Eles podem ser suplementares, quando reforçam uma dotação existente, ou especiais, quando autorizam despesa para a qual não havia dotação específica.
A abertura de créditos suplementares e especiais depende de recursos disponíveis e deve ser precedida de exposição justificativa.
O que é superávit financeiro?
O superávit financeiro é a diferença positiva entre o ativo financeiro e o passivo financeiro, considerando também os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
Em termos simples, é o resultado de uma comparação:
Ativo financeiro - Passivo financeiro = Superávit financeiro
Quando o resultado é positivo, existe superávit financeiro.
O MCASP esclarece que o superávit financeiro é um saldo financeiro, e não uma nova receita a ser registrada. Ele pode ser utilizado como fonte para abertura de créditos suplementares e especiais.
Exemplo simples: imagine que, no balanço patrimonial do exercício anterior, o município tenha R$ 500 mil de ativo financeiro e R$ 300 mil de passivo financeiro. A diferença positiva de R$ 200 mil representa superávit financeiro, desde que os demais elementos exigidos pela lei sejam observados.
O que é excesso de arrecadação?
O excesso de arrecadação é o saldo positivo das diferenças acumuladas mês a mês entre a arrecadação prevista e a arrecadação realizada, considerando também a tendência do exercício.
Em linguagem simples:
Receita realizada maior que receita prevista = excesso de arrecadação
Por exemplo, se a prefeitura previu arrecadar R$ 1 milhão em determinado período, mas arrecadou R$ 1,2 milhão, há R$ 200 mil de diferença positiva. Esse valor, quando cumpridos os requisitos legais, pode compor o cálculo do excesso de arrecadação.
O excesso de arrecadação pode ser utilizado como fonte de recurso para créditos adicionais.
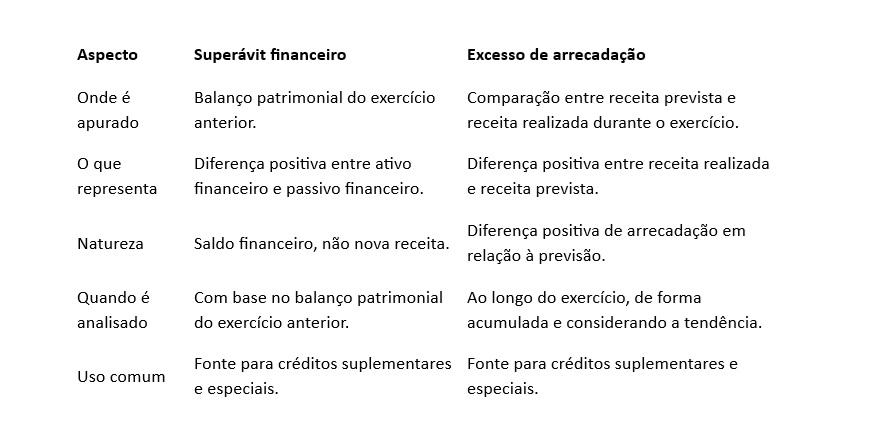
A diferença essencial
Uma forma fácil de lembrar
Superávit financeiro é uma informação do balanço patrimonial.
Excesso de arrecadação é uma informação da execução da receita.
Outra forma de lembrar:
Superávit financeiro: “quanto sobrou em termos patrimoniais financeiros no exercício anterior?”
Excesso de arrecadação: “quanto a receita arrecadou além do que estava previsto?”
Como usar na abertura de créditos
Ambos podem ser utilizados como fontes de recursos para créditos adicionais, desde que não estejam comprometidos e que a abertura seja precedida de exposição justificativa.
A Lei nº 4.320/1964 também admite outras fontes, como anulação parcial ou total de dotações orçamentárias ou de créditos adicionais e produto de operações de crédito autorizadas.
No caso do excesso de arrecadação, para apurar os recursos utilizáveis, deve-se deduzir a importância dos créditos extraordinários abertos no exercício.
Exemplo prático
Suponha que uma prefeitura precisa reforçar a dotação de manutenção de escolas.
- O município possui superávit financeiro apurado no balanço patrimonial do exercício anterior.
- Também apresenta excesso de arrecadação no exercício corrente.
- A equipe de orçamento identifica que a dotação existente é insuficiente.
- A abertura de crédito suplementar pode utilizar uma das fontes disponíveis, desde que comprovada a disponibilidade e elaborada a exposição justificativa.
Nesse caso, o crédito é suplementar, porque reforça uma dotação já existente. A fonte pode ser o superávit financeiro ou o excesso de arrecadação, conforme a situação e a comprovação dos recursos.
Erros comuns
- Confundir superávit financeiro com superávit orçamentário. O superávit financeiro é apurado entre ativo e passivo financeiros, no balanço patrimonial.
- Tratar o superávit financeiro como nova receita. O MCASP esclarece que se trata de saldo financeiro, não de nova receita a ser registrada.
- Confundir excesso de arrecadação com saldo de caixa. O excesso de arrecadação compara receita prevista e realizada; não é simplesmente o dinheiro existente em banco.
- Abrir crédito sem comprovar a disponibilidade do recurso. A abertura de créditos suplementares e especiais depende de recursos disponíveis e não comprometidos.
- Deixar de elaborar a exposição justificativa. Ela é requisito legal para a abertura de créditos suplementares e especiais.
Checklist rápido
Antes de propor a abertura de crédito adicional, verifique:
- A despesa já possui dotação na LOA?
- A dotação é suficiente ou precisa de reforço?
- A fonte escolhida é superávit financeiro ou excesso de arrecadação?
- O superávit financeiro foi apurado no balanço patrimonial do exercício anterior?
- O excesso de arrecadação foi calculado de forma acumulada e considerando a tendência do exercício?
- Os recursos estão disponíveis e não comprometidos?
- Foi elaborada a exposição justificativa?
- Foi observada a autorização legislativa e o procedimento aplicável?
- Foi verificada a dedução dos créditos extraordinários abertos no exercício, quando aplicável?
Para levar para a prática
Superávit financeiro vem do balanço patrimonial e representa diferença positiva entre ativo financeiro e passivo financeiro.
Excesso de arrecadação vem da execução da receita e representa diferença positiva entre receita realizada e receita prevista.
Os dois podem sustentar créditos adicionais, mas não são a mesma coisa.
Referências
BRASIL. Lei nº 4.320, de 17 de março de 1964. Estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. Disponível em: https://www.planalto.gov.br/ccivil_03/////leis/l4320compilado.htm.
BRASIL. Congresso Nacional. Glossário Orçamentário: Superávit Financeiro. Disponível em: https://www.congressonacional.leg.br/legislacao-e-publicacoes/glossario-orcamentario/-/orcamentario/termo/superavit_financeiro.
BRASIL. Congresso Nacional. Glossário Orçamentário: Excesso de Arrecadação. Disponível em: https://www.congressonacional.leg.br/legislacao-e-publicacoes/glossario-orcamentario/-/orcamentario/termo/excesso_de_arrecadacao.
BRASIL. Congresso Nacional. Glossário Orçamentário: Fonte de Recursos para Crédito Adicional. Disponível em: https://www.congressonacional.leg.br/legislacao-e-publicacoes/glossario-orcamentario/-/orcamentario/termo/fonte_de_recursos_para_credito_adicional.
BRASIL. Secretaria do Tesouro Nacional. Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição. Disponível em: https://cdn.tesouro.gov.br/sistemas-internos/apex/producao/sistemas/thot/arquivos/publicacoes/51045_2434252/MCASP%20-%2011%C2%AA%20Edi%C3%A7%C3%A3o.pdf.
BRASIL. Secretaria do Tesouro Nacional. Manual de Contabilidade Aplicada ao Setor Público (MCASP), 10ª edição. Disponível em: https://cdn.tesouro.gov.br/sistemas-internos/apex/producao/sistemas/thot/arquivos/publicacoes/48458_1514962/MCASP%20-%2010%C2%AA%20Edi%C3%A7%C3%A3o.pdf.
BRASIL. Secretaria do Tesouro Nacional. Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9ª edição. Disponível em: https://cdn.tesouro.gov.br/sistemas-internos/apex/producao/sistemas/thot/arquivos/publicacoes/41943_1389208/MCASP%209%C2%AA%20Edi%C3%A7%C3%A3o_.pdf.