Blog
Nov
2026
O Que Explicar Além Dos Números
As notas explicativas são textos que acompanham as demonstrações contábeis do município e ajudam o leitor a entender o que está por trás dos números. Elas explicam critérios contábeis, informações relevantes, justificativas de saldos e situações que não aparecem de forma clara apenas nos quadros das demonstrações.
Em linguagem simples, as notas explicativas funcionam como um manual de leitura das contas públicas. Elas não substituem os números, mas explicam como eles foram apurados, quais regras foram aplicadas e quais fatos merecem atenção.
O que são notas explicativas?
As notas explicativas fazem parte do conjunto completo das demonstrações contábeis. Elas trazem informações adicionais, descrições narrativas e detalhamentos sobre itens apresentados nas demonstrações, além de informações sobre fatos que não se enquadram nos critérios de reconhecimento contábil.
Elas devem ser claras, sintéticas e objetivas, para facilitar a compreensão por diferentes usuários, como gestores, conselheiros, servidores, órgãos de controle e cidadãos.
Exemplo simples: o Balanço Patrimonial pode mostrar um valor de R$ 2 milhões em “outros passivos”. A nota explicativa deve explicar o que compõe esse valor, por que ele existe e quais são as principais obrigações incluídas.
Para que servem?
As notas explicativas servem para tornar as demonstrações contábeis mais compreensíveis, transparentes e úteis para a tomada de decisão.
Elas ajudam a responder perguntas como:
- Quais critérios contábeis foram utilizados?
- Por que determinado saldo é alto ou baixo?
- Quais obrigações ainda não foram pagas?
- Quais riscos podem afetar as contas do município?
- Quais informações são relevantes para entender a situação patrimonial e financeira?
- Quais eventos ocorreram após o encerramento do exercício?
Critérios contábeis que devem ser explicados
As notas explicativas devem informar a base de elaboração das demonstrações contábeis e as políticas contábeis específicas utilizadas pela entidade.
Na prática, isso significa explicar, de forma resumida, como o município reconheceu e mensurou seus principais elementos patrimoniais.
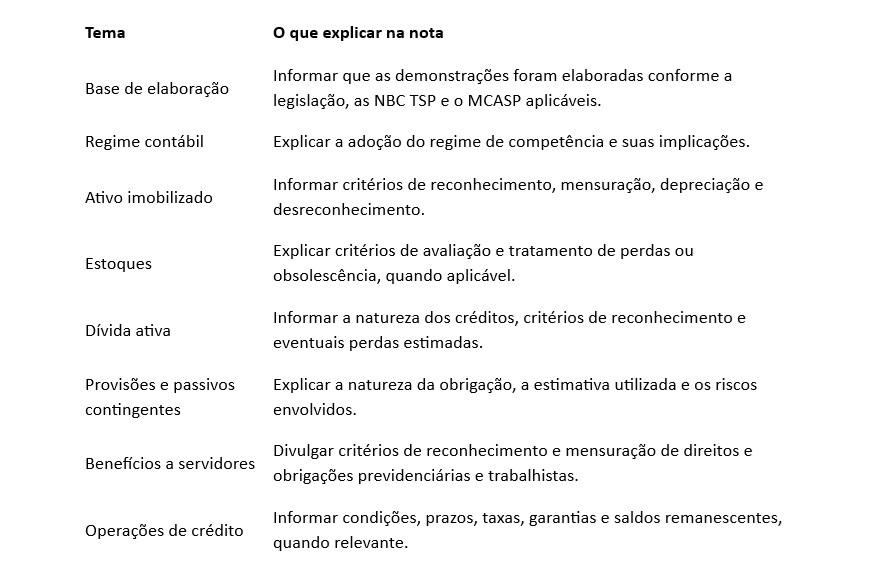
É importante lembrar que a divulgação de uma política contábil não corrige uma política inadequada. Se houver não conformidade, ela deve ser tratada e divulgada conforme as exigências aplicáveis.
Informações relevantes que merecem nota
Nem toda informação precisa virar nota explicativa. O critério central é a relevância.
Uma informação é relevante quando sua omissão ou divulgação distorcida pode influenciar decisões dos usuários das demonstrações contábeis.
Entre as informações que costumam merecer atenção estão:
- Passivos contingentes e compromissos contratuais não reconhecidos.
-Riscos financeiros, como exposição a variação cambial, taxa de juros e liquidez, quando aplicáveis.
- Eventos subsequentes que possam afetar a posição patrimonial ou financeira.
- Informações sobre restrições de uso de recursos, vinculações e destinações específicas.
- Detalhamento de saldos relevantes, especialmente quando o valor é significativo ou exige explicação.
- Conciliações exigidas, como a relação entre informação orçamentária e informação contábil.
Justificativas de saldos: por que elas importam?
Justificar um saldo significa explicar por que aquele valor existe e o que ele representa.
Não basta informar que existe um saldo de R$ 5 milhões em “outros créditos a receber”. É necessário explicar, de forma objetiva, quais são os principais créditos, sua origem, a expectativa de recebimento e eventuais riscos.
Exemplo prático
Imagine que o Balanço Patrimonial apresenta R$ 800 mil em “outros passivos”.
Uma nota explicativa bem construída poderia explicar:
- O valor se refere principalmente a obrigações trabalhistas, previdenciárias e tributárias.
- Parte do saldo é de competência de 2026 e ainda não foi paga.
- Parte se refere a retenções de terceiros que serão recolhidas em período posterior.
- Não há indícios de obrigações sem suporte documental, conforme a análise realizada.
Esse tipo de explicação ajuda o leitor a entender o saldo sem precisar acessar todos os lançamentos contábeis.
Estrutura sugerida para as notas explicativas
Uma boa estrutura ajuda a organizar as informações e evita notas confusas ou repetitivas.
1. Contexto do município
Apresente informações básicas sobre a entidade, o exercício, o período de abrangência e as entidades incluídas nas demonstrações.
2. Base de elaboração
Explique as normas e os manuais aplicados, como a Lei nº 4.320/1964, as NBC TSP e o MCASP.
3. Políticas contábeis
Descreva de forma objetiva os critérios utilizados para reconhecer e mensurar ativos, passivos, receitas e despesas relevantes.
4. Detalhamento de saldos
Explique os principais saldos das demonstrações, especialmente aqueles que exigem maior compreensão.
5. Informações sobre riscos e contingências
Divulgue passivos contingentes, compromissos contratuais não reconhecidos e outros riscos relevantes.
6. Informações orçamentárias
Quando aplicável, apresente informações sobre o orçamento aprovado, o período e as entidades abrangidas, além das conciliações exigidas.
7. Eventos subsequentes
Informe fatos ocorridos após a data-base que possam afetar a compreensão das demonstrações.
Como escrever uma boa nota explicativa
Uma boa nota explicativa deve ser:
- Clara: usar linguagem acessível, sem excesso de termos técnicos.
- Objetiva: ir direto ao ponto, sem textos genéricos.
- Completa: trazer as informações necessárias para entender o saldo ou o evento.
- Relevante: evitar informações que não ajudam o usuário a compreender as demonstrações.
- Rastreável: permitir identificar a origem da informação e sua relação com as demonstrações.
Erros comuns
- Escrever notas genéricas, sem explicar a origem do saldo.
- Repetir apenas o valor que já aparece na demonstração.
- Deixar de explicar saldos relevantes.
- Usar linguagem excessivamente técnica.
- Omitir informações relevantes sobre riscos e contingências.
- Confundir nota explicativa com relatório de gestão ou parecer técnico.
- Divulgar informações irrelevantes, que apenas aumentam o volume do documento sem agregar compreensão.
Checklist rápido
Antes de finalizar as notas explicativas, verifique:
- A base de elaboração foi informada?
-As principais políticas contábeis foram explicadas?
- Os saldos relevantes foram detalhados?
- As justificativas de saldos estão claras?
- Os riscos e contingências foram divulgados?
- As informações orçamentárias exigidas foram apresentadas?
- As notas estão relacionadas às demonstrações por referência cruzada?
- A linguagem está clara e objetiva?
- As informações irrelevantes foram evitadas?
Para levar para a prática
Os números mostram o quanto. As notas explicativas mostram o porquê.
Elas transformam valores em informação compreensível e ajudam o cidadão, o gestor e o controle a entenderem melhor a realidade financeira e patrimonial do município.
Referências
BRASIL. Conselho Federal de Contabilidade. NBC TSP 11 – Apresentação das Demonstrações Contábeis. Disponível em: https://cfc.org.br/wp-content/uploads/2018/03/NBC_TSP_11_v_05_13_00.docx.
BRASIL. Conselho Federal de Contabilidade. Comunicado Técnico CTSP 02 – Notas Explicativas às Demonstrações Contábeis. Disponível em: https://cfc.org.br/wp-content/uploads/2024/04/Minuta-CTSP-02.pdf.
BRASIL. Secretaria do Tesouro Nacional. Módulo 8 – Notas Explicativas. Disponível em: https://cdn.tesouro.gov.br/sistemas-internos/apex/producao/sistemas/thot/arquivos/publicacoes/52532_1641809/anexos/25859_830948/M%C3%B3d_%2008%20-%20Notas%20Explicativas%20-%20junho25.pdf.
BRASIL. Secretaria do Tesouro Nacional. Demonstrações Contábeis Aplicadas ao Setor Público – DCASP. Disponível em: https://cdn.tesouro.gov.br/sistemas-internos/apex/desenv/sistemas/thot/arquivos/publicacoes/33686_1104895/anexos/8995_1073993/DCASP.pdf.
BRASIL. Ministério do Desenvolvimento Regional. Notas Explicativas às Demonstrações Contábeis. Disponível em: https://www.gov.br/mdr/pt-br/acesso-a-informacao/demonstracoes-financeiras/Demonst_contabeNotas_Explicativas___Orgao_53000_MIDR___4__Trimestre_2023.pdf.
BRASIL. Conselho Nacional do Ministério Público. Demonstrações Contábeis – Notas Explicativas 2024. Disponível em: https://www.cnmp.mp.br/portaldatransparencia/images/SETCONT/Notas_Explicativas_-Ano_2024.pdf.
BRASIL. Ministério da Gestão e da Inovação em Serviços Públicos. NBC TSP 13 (R1) – Apresentação de Informação Orçamentária nas Demonstrações Contábeis. Disponível em: https://www.gov.br/participamaisbrasil/nbctsp13r11.
BRASIL. Ministério da Gestão e da Inovação em Serviços Públicos. NBC TSP 28 (R1) – Informação Financeira do Setor Público. Disponível em: https://www.gov.br/participamaisbrasil/nbctsp28r1.